| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||


| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ||||||||||||||||||||||||||||||||||||||||||||||||||||||||
Este informe pionero —OECD Foreign Bribery Report— busca medir y describir la corrupción internacional con base en un análisis de los datos emergentes de 427 procedimientos por cohecho transnacional (263 individuos y 164 entidades) que han sido concluidos desde 1999, fecha en la que entró en vigor la Convención Anticorrupción de la OCDE, y de alguna manera mide por primera vez el delito de corrupción a escala internacional.
La dimensión del fenómeno es tan grande que representa un volumen de miles de millones anuales, según las estimaciones de la institución que dirige como Secretario General el mexicano José Ángel Gurría. De los casos investigados 80 individuos fueron a la cárcel luego de una condena por soborno a funcionario público y se aplicaron 261 multas y sanciones a individuos y compañías.
Del informe se desprende que los sobornos son pagados a funcionarios en todos los sectores y la mayoría de los sobornos internacionales son pagados por las grandes corporaciones, por lo general con el conocimiento de la alta dirección. En el 41% de los casos empleados de nivel gerencial pagaron o autorizaron el pago indebido, mientras que el presidente ejecutivo o CEO de la compañía participó en el 12% de los casos.
El hecho de que los altos ejecutivos y otros líderes en las corporaciones participan, o al menos tienen conocimiento, de la práctica de soborno de funcionarios extranjeros en la mayoría de los casos, se contradice con la percepción de que el soborno es solo el acto de malos empleados.
Una percepción común del soborno en los negocios internacionales es que los ejecutivos y compañías de las economías más desarrolladas y con más recursos sobornan a funcionarios en los países menos desarrollados para obtener lucrativos contratos. El análisis de este informe sugiere que esta percepción necesita ser revisada. De los 427 casos la mayoría de los pagos indebidos en el extranjero no fueron realizados a funcionarios públicos en países en vías de desarrollo, un 50% de los casos fueron sobornos a funcionarios en países desarrollados.
La mayoría de los sobornos, un 57 %, buscaban la adjudicación de los contratos públicos, seguido por los pagos indebidos para obtener autorización para los procedimientos aduaneros, que representaron el 12%, mientras que un 6% de los sobornos fueron pagados para obtener un trato fiscal preferencial.
El informe señala que los intermediarios, como agentes o vehículos corporativos, son utilizados en la mayoría de las transacciones corruptas. Algún intermediario participó en 3 de cada 4 casos de soborno extranjero. En el 41% de los casos estos intermediarios eran agentes, tales como agentes locales de ventas o de marketing, o distribuidores por ejemplo. Otro 35% de los intermediarios eran vehículos corporativos, tales como compañías subsidiarias, empresas ubicadas en centros financieros offshore o paraísos fiscales, o compañías donde el beneficiario final era el funcionario público que recibió los sobornos.
En los casos analizados, los sobornos llegaron en promedio a casi el 11% del valor total de la transacción, y al 34,5% de las ganancias, lo que equivale a casi US$14 millones por soborno. Según la OCDE, dada la complejidad y la naturaleza opaca de las transacciones que involucran la variable de la corrupción sin lugar a dudas esta es solo la punta del iceberg.
Casi dos tercios de los casos se produjeron en cuatro sectores: compañías extractivas (minería extractiva y petróleo), con un 19%; en el área de la construcción, 15%; en transporte y almacenamiento otro 15%; y en las compañías de la información y la comunicación, con un 10%.
Los sobornos fueron prometidos, ofrecidos o pagados con más frecuencia a los empleados de las empresas estatales (27%), seguidos por los funcionarios de aduanas (11%), funcionarios de salud (7%) y funcionarios del sector de defensa (6%). Los jefes de Estado y ministros fueron sobornados en un 5% de los casos, pero recibieron el 11% del total de los sobornos.
"La corrupción socava el crecimiento y el desarrollo. Los corruptos deben ser llevados ante la justicia", señaló Gurría en un discurso para la presentación del informe. "La prevención de la delincuencia comercial debe estar en el centro de gobierno corporativo. Al mismo tiempo, la contratación pública debe convertirse en sinónimo de integridad, transparencia y rendición de cuentas".
El informe también revela que el tiempo necesario para concluir los casos ido aumentando, de aproximadamente unos dos años de promedio para los casos de 1999 a poco más de siete años para los casos en la actualidad. Esto puede reflejar la creciente sofisticación de los sobornadores (cohechadores) o la complejidad de las agencias de ley para investigar los casos en distintos países, entre otros factores.
Según el informe, los gobiernos de todo el mundo deben fortalecer las sanciones, hacer públicos los procedimientos legales y acuerdos extrajudiciales y reforzar la protección de los denunciantes o whistleblowers como parte de un mayor esfuerzo para abordar la enorme problemática del soborno y la corrupción, señala la OCDE. El abrumador uso de intermediarios también demuestra la necesidad de una debida diligencia y supervisión más eficaz de los programas de cumplimiento corporativos, y que los ejecutivos de las compañías prediquen con el ejemplo en la lucha contra el soborno extranjero.

La Ley N° 30296, ha introducido modificaciones relevantes en materia tributaria, entre las cuales podemos mencionar a las relacionadas con los reajustes que han sufrido las tasas del Impuesto a la Renta de contribuyentes que perciben rentas de trabajo y renta de fuente extranjera, así como, aquellos que perciben renta de tercera categoría, por lo que a continuación se presentan las nuevas alícuotas a considerar para la determinación del Impuesto a la Renta aplicable al ejercicio 2015.

Asimismo, se ha modificado el monto de retención con carácter de pago a cuenta que se efectúa a los contribuyentes que perciben rentas de cuarta de 10% a 8% a partir del 01 de enero del 2015.
Tal como se advierte del siguiente cuadro se ha efectuado una reducción gradual del impuesto a la renta contribuyentes que perciben renta de tercera categoría:

De otro lado, la norma mencionada también establece un incremento gradual del impuesto a los dividendos, cuya tasa hasta el 2014 era 4.1%, con la finalidad propiciar la reinversión de las utilidades en las empresas:

Otro importante modificación establecida es que para efectos la determinación de los pagos a cuenta del Impuesto a la Renta de Tercera Categoría del ejercicio 2015, el coeficiente deberá ser multiplicado por el factor 0.9333.
Adicionalmente, es preciso señalar que se ha establecido la no deducibilidad del costo o gasto con comprobantes de pago emitidos por contribuyentes que a la fecha de emisión del comprobante SUNAT les haya notificado la baja de su inscripción al RUC, la citada norma hace la salvedad respecto de gastos, que acuerdo con lo dispuesto por el artículo 37 de la ley del Impuesto a la Renta permitan su sustentación con otros documentos.
Ley N° 30296, publicada en el Diario Oficial El Peruano el 31 de diciembre del 2014
This posting includes an audio/video/photo media file: Download Now
Modifican la Res. N° 379-2013/SUNAT a fin de establecer nuevos sujetos obligados a llevar los registros de ventas e ingresos y de compras de manera electrónica y que aprueba las fechas máximas de atraso de dichos registros para el 2015
Recordemos que al amparo de los establecido en el numeral 16 del artículo 62° del Código Tributario, se dictó la Resolución de Superintendencia N° 379-2013/SUNAT el cual estableció quienes eran los sujetos obligados a llevar los registros de ventas e ingresos y de compras de manera electrónica.
Ahora bien, con la finalidad de realizar un control fiscal más efectivo y una mayor reducción del incumplimiento tributario, es que con fecha 31 de diciembre de 2014 es publicada la Resolución de Superintendencia N° 390-2014/SUNAT, mediante la cual se procede con modificar la Resolución de Superintendencia N° 379-2013/SUNAT, sustituyendo su artículo 2° a fin de ampliar el universo de sujetos obligados a llevar de manera electrónica los registros de ventas e ingresos y de compras electrónico, indicando que adicional a lo ya establecido en dicho artículo, se encuentran en la obligación de llevar los registros de manera electrónica, a partir del 1 de enero de 2015, aquellos sujetos que cumplan con las siguientes condiciones:
a) Se utiliza como referencia la UIT vigente para el ejercicio 2014.
b) Se consideran los montos declarados en las casillas 100, 105,1098,,112 y 160 del PDT 621 y/o la casilla 100 del PDT 621 – Simplificado IGV –Renta Mensual.
Asimismo, se toman medidas respecto a la generación del registro de ventas e ingresos y de compras electrónicos, de los efectos de la obligación de llevar de manera electrónica los registros, así como de la regularización de la anotación de períodos anteriores al cambio del llevado de los registros electrónicos en el SLE-PORTAL al SLE-PLE
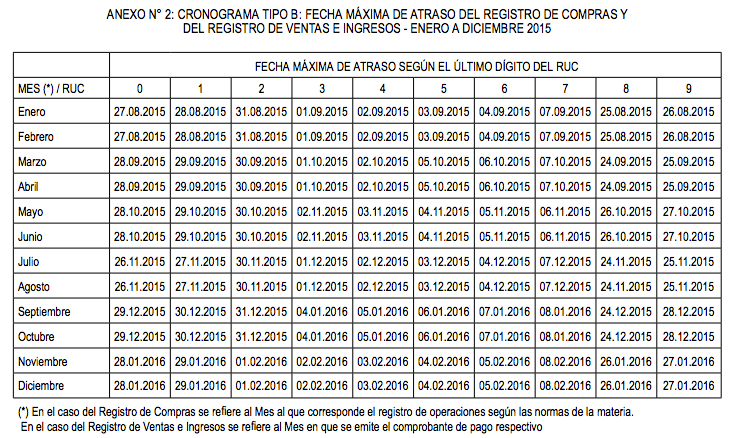
De igual forma se procede con aprobar para las operaciones del año 2015, las fechas máximas de atraso del registro de ventas e ingresos y de compras electrónico, los mismos que se encuentran en los Anexos 1 y 2 que forman parte de la Resolución bajo comentario.

Roy Thomasson, fundador de Young Americas Business Trust, dijo que "los errores indican que se puede mejorar. Con los beneficios de los errores se pueden tener proyectos grandes", aseguró.
El experto sostuvo que al "persistir y aprender de los errores, se pueden mejorar los proyectos".
La persistencia y aprender de los errores es "fundamental" para tener un emprendimiento exitoso, de alto impacto y de trascendencia global, indicó el fundador de Young Americas Business Trust (YABT), Roy Thomasson.
Thomasson, también presidente de la junta directiva de YABT, una iniciativa de la Organización de los Estados Americanos (OEA) establecida hace 15 años en Washington para apoyar a los empresarios, resaltó la importancia de no abandonar un emprendimiento cuando se fracasa.
"Los errores indican que se puede mejorar. Con los beneficios de los errores se pueden tener proyectos grandes", aseguró en una entrevista con Colombia.inn, agencia operada por Efe.
El experto sostuvo que al "persistir y aprender de los errores, se pueden mejorar los proyectos".
Para Thomasson, Colombia, Perú, Panamá y las caribeñas Barbados y Trinidad y Tobago están a la cabeza del emprendimiento en la región, pues se han interesado, entre otros, en desarrollar un mercado comercial con sus vecinos.
"Colombia es el país que más avanza en América Latina (en temas de emprendimiento), porque tiene políticas públicas a nivel internacional y local", afirmó.
Y añadió que el país debe prestar atención a las áreas rurales, pues en las zonas alejadas ha identificado "mucho potencial" en jóvenes que necesitan de mayor conectividad para obtener una visión más global de las tendencias empresariales en el mundo.
"En Colombia hay muchos recursos, no solo financieros sino de organizaciones como el (Servicio Nacional de Aprendizaje) SENA, el Ministerio de Comercio y de Tecnologías de la Información y las Comunicaciones, e iNNpulsa", la unidad del Gobierno que impulsa el crecimiento empresarial extraordinario, aseveró.
Además destacó el papel de los emprendedores jóvenes del mundo, que en su concepto han sabido utilizar el avance de la tecnología y la ciencia para desarrollar soluciones a problemáticas cotidianas y a la vez conectar a las personas.
Como ejemplo puso al fundador de Facebook Mark Zuckerberg y, en su momento, al cofundador de Microsoft, Bill Gates.
"Me gusta mucho la creatividad y la potencia de los jóvenes emprendedores", acotó.
Y agregó que, de acuerdo con la experiencia del organismo internacional, quienes se dedican al emprendimiento tecnológico en América Latina están al mismo nivel de regiones consideradas potencias como Asia.
"En mi época no había tantos programas ni apoyos para el emprendimiento", indicó el fundador de YABT, que en siete años ha recibido más de 10.000 proyectos.
Como apoyo al emprendimiento regional, YABT impulsará en la Cumbre de las Américas que se realizará en abril próximo en Panamá el Foro de Jóvenes de las Américas, donde se expondrán nuevas ideas y proyectos a los mandatarios asistentes, principalmente de temas de nutrición, ciencia y tecnología.
Durante la cumbre también se llevará a cabo la fase final de TIC Américas, una competencia de negocios de alto impacto en la que participan representantes de 17 países con el propósito de desarrollar un nuevo plan de acción para masificar recursos y proyectos para los emprendedores.
En Colombia, YABT lidera iniciativas de alto impacto como el Ecoreto o el Ecochallenge que buscan soluciones innovadoras para problemas del medioambiente, agua y tecnología sostenible.
"Los emprendimiento de alto impacto tienen una aplicación de tecnología y nuevas ideas, lo que tiene impacto para llegar a nivel mundial y convertirse en un negocio grande", concluyó
EFE

